

ضريبة المحروقات تشعل الجدل في البرلمان.. هل تتحمل الشركات الزيادة أم جيوب المغاربة؟
العبور لكم – الرباط
عاد ملف أرباح شركات المحروقات بالمغرب إلى واجهة النقاش السياسي والاقتصادي، عقب الجدل الذي أثاره تصويت فرق المعارضة ضد المادة 19 من مشروع قانون المالية لسنة 2027، المتعلقة برفع الضريبة على الشركات الكبرى العاملة في استيراد وتوزيع المحروقات من 35% إلى 40%، عندما يبلغ أو يتجاوز ربحها الصافي السنوي 100 مليون درهم.
وفي خضم هذا النقاش، خرج حزب العدالة والتنمية بتوضيح ينفي فيه معارضته لرفع الضريبة على شركات المحروقات، مؤكداً أن رفضه للصيغة الحكومية جاء بسبب إسقاط تعديل كان يطالب بتوسيع نطاق الضريبة ليشمل أيضاً شركات الاتصالات والإسمنت، بدل الاقتصار على المحروقات.
ويعيد هذا السجال طرح سؤال أساسي: هل يمكن زيادة مساهمة الشركات الكبرى في موارد الدولة دون أن يتحمل المستهلك المغربي فاتورة إضافية عند محطة الوقود؟
الضريبة على الأرباح ليست ضريبة على اللتر
من المهم التمييز بين نوعين من الضرائب عند الحديث عن المحروقات بالمغرب.
الأول يتعلق بالضريبة على الشركات (IS)، وهي ضريبة تُفرض على الأرباح الصافية التي تحققها المقاولات. وبالتالي فإن رفعها من 35% إلى 40% بالنسبة إلى الشركات المعنية التي تستوفي شرط الأرباح المحدد، لا يعني تلقائياً زيادة سعر البنزين أو الغازوال بالنسبة للمستهلك.
أما النوع الثاني، فيتعلق بالضرائب المفروضة مباشرة على المنتجات النفطية، والتي تدخل في تركيب السعر النهائي للمحروقات.
وبموجب مشروع قانون المالية لسنة 2027، يستهدف الإجراء الشركات التي تستورد أو توزع المحروقات، ويبلغ ربحها الصافي السنوي 100 مليون درهم أو أكثر، في خطوة ترمي إلى رفع مساهمتها الجبائية.
كيف تُفرض الضرائب على المحروقات بالمغرب؟
يخضع الغازوال والبنزين بالمملكة أساساً للضريبة الداخلية على الاستهلاك (TIC)، إلى جانب الضريبة على القيمة المضافة (TVA) بنسبة 10%.
وتبلغ الضريبة الداخلية على الاستهلاك، وفق المعدلات المرجعية، نحو 2.42 درهم للتر بالنسبة إلى الغازوال، و3.57 درهم بالنسبة إلى البنزين العادي، و3.76 درهم بالنسبة إلى البنزين الممتاز.
أما السعر النهائي الذي يؤديه المستهلك، فيتكون من عدة عناصر، تشمل تكلفة شراء المنتجات النفطية من الأسواق الدولية، والضرائب، ومصاريف النقل والتخزين، وهوامش التوزيع والتسويق.
ومنذ تحرير أسعار الغازوال والبنزين في دجنبر 2015، أصبحت الأسعار مرتبطة بتطورات السوق الدولية وتكاليف الاستيراد والتوزيع، بدل نظام التسعير الحكومي السابق.
المغرب مقارنة بدول أخرى.. أين يقف العبء الضريبي؟
تختلف الضرائب المفروضة على المحروقات بشكل كبير من دولة إلى أخرى، سواء من حيث الضريبة الثابتة على اللتر أو نسبة الضرائب من السعر النهائي.
وتوضح المقارنة التالية بعض المعدلات المرجعية للضرائب الثابتة على البنزين والغازوال في عدد من الدول الأوروبية، إلى جانب المغرب:
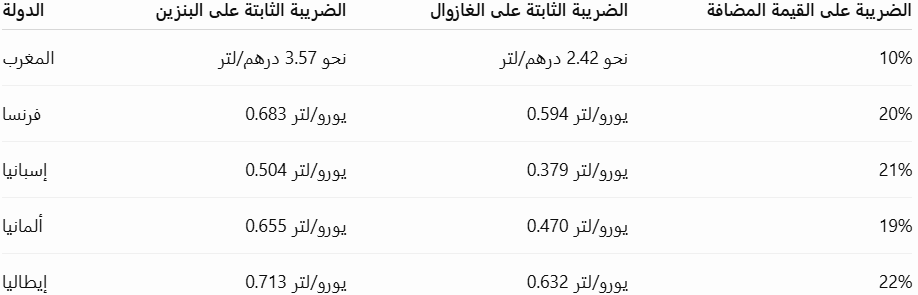
وتظهر هذه الأرقام أن بعض الدول الأوروبية تعتمد ضرائب ثابتة مرتفعة على اللتر، إضافة إلى ضريبة القيمة المضافة التي تتراوح بين 19% و22% في الدول المذكورة.
وفي المقابل، تشير معطيات منظمة التعاون الاقتصادي والتنمية إلى أن الضرائب المفروضة على المحروقات بالمغرب تظل عموماً أقل من مستويات دول المنظمة، رغم كونها قريبة من بعض الاقتصادات ذات مستويات التنمية المماثلة.
غير أن المقارنة لا يمكن أن تقتصر على الضرائب وحدها، لأن السعر النهائي يتأثر أيضاً بمستويات الدخل والأجور، وتكاليف النقل، والسياسات الطاقية، وطبيعة الدعم الحكومي، فضلاً عن اختلاف القدرة الشرائية بين المواطنين.
أرباح شركات المحروقات.. ماذا تكشف الأرقام؟
يظل قطاع المحروقات بالمغرب من القطاعات التي تحظى بمتابعة مؤسساتية واسعة، بالنظر إلى تأثيره المباشر على الاقتصاد الوطني والقدرة الشرائية للمواطنين.
ووفق معطيات مجلس المنافسة المتعلقة بتتبع سوق المحروقات، سجلت شركات التوزيع التسع هوامش تجارية مرجحة بلغت خلال الربع الثالث من سنة 2025 نحو 1.48 درهم للتر بالنسبة إلى الغازوال، و2.10 درهم بالنسبة إلى البنزين.
وتشير هذه المعطيات إلى أن هامش التوزيع التجاري لا يمثل الربح الصافي للشركات، إذ تظل هناك تكاليف أخرى مرتبطة بالتسيير والاستثمار والتخزين والنقل والتوزيع.
كما يواصل مجلس المنافسة تتبع تطور أسعار المحروقات في السوق الوطنية، ومقارنتها بأسعار المنتجات المكررة في الأسواق الدولية، في إطار مراقبة مدى انتقال تغيرات الأسعار العالمية إلى المستهلك المغربي.
هل يؤدي رفع الضريبة على الشركات إلى ارتفاع أسعار الوقود؟
اقتصادياً، يمكن أن تؤثر الزيادة في الضريبة على أرباح الشركات في قراراتها الاستثمارية والتجارية، لكن انتقالها إلى المستهلك ليس أمراً تلقائياً أو مضموناً.
فالشركات قد تتحمل جزءاً من الزيادة على حساب أرباحها، وقد تسعى إلى تعويضها عبر تحسين الكفاءة أو تعديل هوامشها، كما يمكن أن تحاول تمرير جزء منها إلى الأسعار إذا سمحت ظروف السوق والمنافسة بذلك.
وفي قطاع المحروقات، يرتبط تطور الأسعار أيضاً بعوامل أخرى، من بينها أسعار النفط ومشتقاته في الأسواق الدولية، وسعر صرف الدولار، وتكاليف الاستيراد والتخزين والنقل، ومستوى المنافسة بين الفاعلين.
لهذا، فإن تقييم أثر الضريبة الجديدة يقتضي متابعة تطور الأسعار وهوامش الشركات، وليس الاكتفاء بالقول إن رفع ضريبة الأرباح سيؤدي بالضرورة إلى زيادة سعر اللتر.
توسيع الضريبة.. المحروقات والاتصالات والإسمنت
في خضم النقاش البرلماني، طالب حزب العدالة والتنمية بتوسيع نطاق الضريبة المرتفعة لتشمل شركات الاتصالات والإسمنت، معتبراً أن العدالة الجبائية تقتضي عدم الاقتصار على قطاع واحد.
ويعيد هذا المطلب طرح مسألة معايير تحديد القطاعات التي ينبغي أن تتحمل مساهمة ضريبية إضافية، ومدى ارتباط ذلك بمستوى الأرباح وطبيعة المنافسة والآثار الاقتصادية والاجتماعية.
كما يطرح النقاش تساؤلات حول كيفية ضمان مساهمة الشركات الكبرى في الموارد العمومية، دون التأثير سلباً على الاستثمار أو تحويل التكاليف الإضافية إلى المستهلكين.
وبين رفع مساهمة الشركات الكبرى وحماية القدرة الشرائية للمغاربة، يبقى السؤال المطروح: كيف يمكن تحقيق عدالة ضريبية أكبر دون تحويل الزيادة في الضرائب إلى عبء جديد على المواطنين؟