

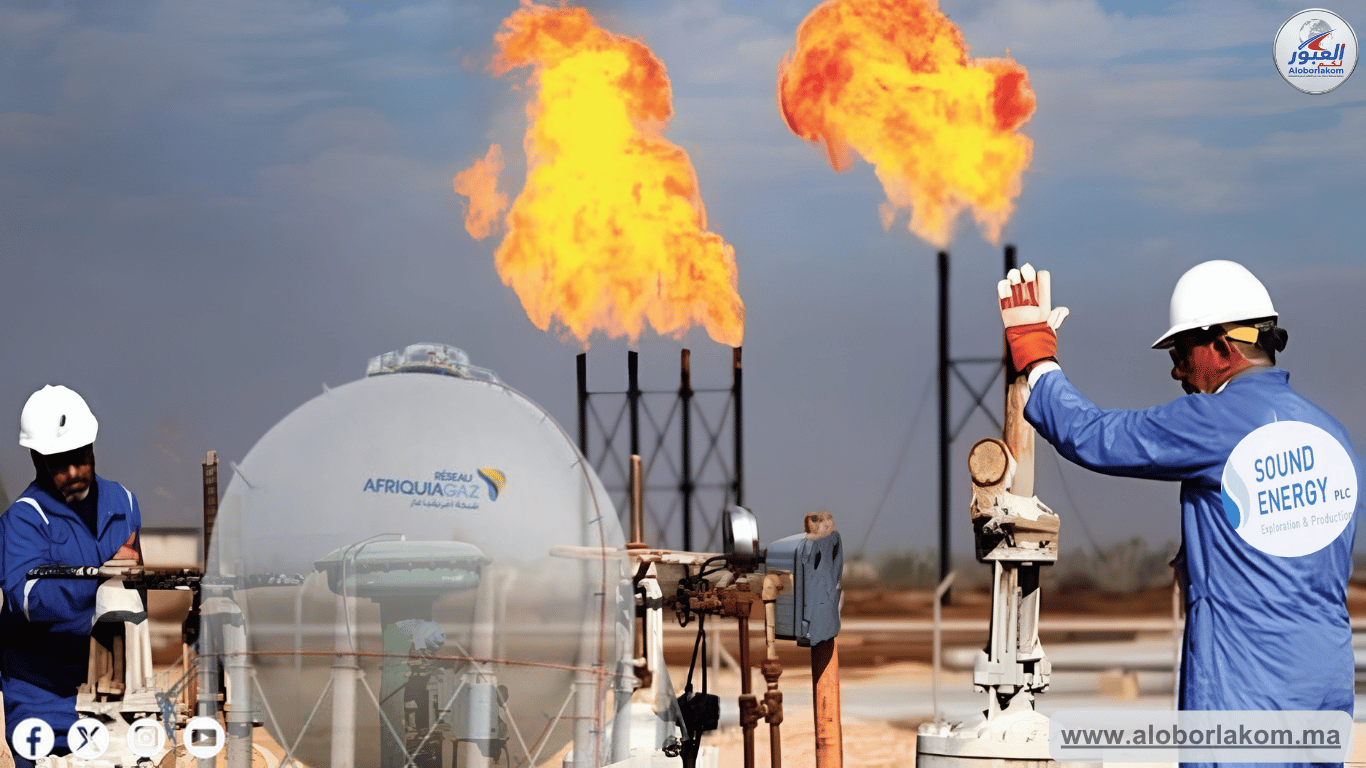
غاز تندرارة ومجلس المنافسة.. هل خضعت الاتفاقات لقواعد المنافسة والشفافية؟
العبور لكم – تحقيق | الحلقة الثالثة والأخيرة
بعد التطرق في الحلقتين السابقتين إلى تفاصيل الاتفاق التجاري الذي جمع شركة «ساوند إنيرجي» البريطانية بشركة «أفريقيا غاز» المغربية، وما رافقه من استثمار وتمويل والتزامات لشراء الغاز، ثم استعراض مسار النزاع الضريبي الذي انتهى إلى تسوية معلنة سنة 2023، تفتح الحلقة الثالثة والأخيرة من هذا التحقيق ملفاً آخر لا يقل أهمية، يتعلق بقواعد المنافسة والشفافية في مشروع غاز تندرارة.
فحين يتعلق الأمر باستغلال مورد طبيعي وطني، وإبرام اتفاقات تجارية تمتد لسنوات، وتداخل أدوار المساهم والممول والمشتري، يصبح من المشروع التساؤل عن مدى وضوح شروط التعاقد، وكيفية ضمان تكافؤ الفرص، ودور المؤسسات المكلفة بمراقبة المنافسة داخل السوق المغربية.
اتفاقات طويلة الأمد.. أين تبدأ أسئلة المنافسة؟
أظهرت المعطيات التي تناولتها الحلقة الأولى أن العلاقة بين «ساوند إنيرجي» و«أفريقيا غاز» لم تقتصر على شراء الغاز، بل شملت أيضاً دخول الشركة المغربية في رأسمال الشركة البريطانية بحصة تقارب 9.8%، إلى جانب تمويل بقيمة 18 مليون دولار، وفق الشروط المعلنة آنذاك.
وتكتسب هذه المعطيات أهمية عند تحليل طبيعة العلاقة التجارية بين الطرفين؛ فأفريقيا غاز تجمع بين صفة المساهم والممول والمشتري، بينما تتولى ساوند إنيرجي، عبر شركاتها التابعة وبالشراكة مع أطراف امتياز تندرارة، تطوير المشروع وإنتاج الغاز.
ولا يعني اجتماع هذه الصفات وجود تعارض مصالح أو إخلال بقواعد المنافسة، لكنه يطرح أسئلة حول كيفية تحديد الأسعار وشروط الشراء والتمويل، ومدى استقلالية الالتزامات التجارية، والضمانات المعتمدة لتفادي أي تأثير غير مبرر على السوق.
كما أن اتفاق شراء الغاز لمدة عشر سنوات، بصيغة «الأخذ أو الدفع»، يثير تساؤلات حول أثر العقود طويلة الأمد على فرص دخول متعاملين آخرين إلى السوق، ومدى انعكاسها على تنوع المشترين والموردين مستقبلاً.
مجلس المنافسة.. ما حدود دوره في مثل هذه الاتفاقات؟
ينظم القانون رقم 104.12 المتعلق بحرية الأسعار والمنافسة الإطار القانوني للممارسات التجارية، ويمنع الاتفاقات أو الممارسات التي يكون هدفها أو أثرها الحد من المنافسة أو عرقلتها أو تحريف سيرها، وفق الشروط التي يحددها القانون.
كما يضطلع مجلس المنافسة بدور مؤسساتي في مراقبة السير التنافسي للأسواق، والنظر في الممارسات التي قد تمس بحرية المنافسة، فضلاً عن اختصاصاته المتعلقة بعمليات التركيز الاقتصادي وفق الضوابط القانونية.
ومن هذا المنطلق، يبرز سؤال أساسي في ملف تندرارة: هل استدعت طبيعة الاتفاقات المبرمة بين الأطراف إخضاعها لمساطر الإخبار أو المراقبة المرتبطة بقواعد المنافسة أو التركيز الاقتصادي؟ وهل كانت هناك عمليات تستوجب عرضها على مجلس المنافسة وفق المعايير القانونية المعمول بها؟
ولا يمكن الجزم بوجود إخلال أو مخالفة لمجرد وجود عقد طويل الأمد أو علاقة تمويل وشراء بين شركتين؛ فذلك يتطلب الاطلاع على العقود والوثائق ذات الصلة، ومعرفة طبيعة السوق المعنية وحصص المتدخلين، فضلاً عن أي قرارات رسمية صادرة عن الجهات المختصة.
المكتب الوطني للهيدروكاربورات والكهرباء.. تعدد المتدخلين وتوزيع المسؤوليات
لا يقتصر مشروع تندرارة على الشركتين المعنيتين بالاتفاق التجاري، بل يرتبط أيضاً بأدوار مؤسساتية وتقنية، من بينها المكتب الوطني للهيدروكاربورات والمعادن، الذي يضطلع بدور في تدبير قطاع الاستكشاف والإنتاج، والمكتب الوطني للكهرباء والماء الصالح للشرب، الذي ارتبط باتفاق منفصل لشراء الغاز في إطار المرحلة الثانية من المشروع.
ويطرح هذا التعدد في المتدخلين ضرورة توضيح المسؤوليات وحدود الاختصاصات، خصوصاً أن اتفاق أفريقيا غاز يتعلق بالمرحلة الأولى وبالغاز الطبيعي المسال، بينما يرتبط اتفاق المكتب الوطني للكهرباء والماء الصالح للشرب بتسويق الغاز الطبيعي عبر خط أنابيب الغاز المغاربي الأوروبي.
ومن شأن نشر المعطيات المتعلقة بمراحل التعاقد، وشروط الربط والتسويق، والالتزامات المالية والتقنية لكل طرف، أن يساعد على فهم النموذج الاقتصادي للمشروع، ويتيح للرأي العام تقييم مدى وضوح تدبيره دون الخلط بين الاختصاصات التجارية والتنظيمية والمؤسساتية.
التسوية الضريبية.. سؤال آخر مرتبط بالشفافية
في الحلقة الثانية، استعرض التحقيق المطالبات الضريبية التي أعلنت عنها «ساوند إنيرجي» خلال سنتي 2020 و2021، والتطورات التي عرفتها المساطر خلال سنة 2022، قبل الإعلان عن تسوية مع السلطات الضريبية المغربية في ماي 2023.
وقد أظهرت هذه المرحلة اختلافاً بين المبالغ التي وردت في الإشعارات والتقديرات الضريبية السابقة، وبين القيمة النهائية للتسوية التي أعلنت عنها الشركة، وهو ما يجعل الاطلاع على الوثائق التفصيلية أمراً ضرورياً لفهم الأساس الذي اعتمد في تحديد المبلغ النهائي وشروط أدائه.
وهنا يبرز سؤال الشفافية: إلى أي حد تتوفر المعلومات الكافية حول المعالجة الضريبية للشركات العاملة في مشاريع استغلال الموارد الطبيعية؟ وكيف يمكن ضمان وضوح المساطر وتكافؤ المعاملة بين المستثمرين، مع احترام السرية التي يفرضها القانون على بعض المعطيات الضريبية؟
ولا يعني طرح هذه الأسئلة التشكيك في قانونية التسوية، بل يهدف إلى التمييز بين ما أعلنته الشركة، وما يمكن إثباته من خلال الوثائق الرسمية والقرارات الصادرة عن المؤسسات المختصة.
من ساوند إنيرجي إلى مرحلة جديدة.. من يراقب تطور المشروع؟
عرفت ملكية المشروع وتدبيره تطورات لاحقة، من بينها انتقال ساوند إنيرجي إلى مرحلة جديدة بعد استحواذ مجموعة «ماناجم» على الشركة سنة 2024، في سياق تطور الاستثمار المرتبط بقطاع الغاز بالمغرب.
ويجعل هذا التطور من الضروري تتبع أثر تغير الملكية على الالتزامات السابقة، والاتفاقات التجارية والمالية القائمة، وعلى مستقبل تسويق الغاز المنتج من تندرارة.
كما يطرح أسئلة حول مدى استمرار الشروط التعاقدية السابقة، وكيفية تدبير العلاقات بين مختلف المتدخلين بعد تغير هيكل الملكية، وما إذا كانت هذه التحولات تستدعي إجراءات تنظيمية أو رقابية إضافية وفق القوانين الجاري بها العمل.
تندرارة.. أسئلة مفتوحة في انتظار الوثائق والأجوبة الرسمية
تكشف الحلقات الثلاث من هذا التحقيق أن مشروع غاز تندرارة يتجاوز كونه عملية تقنية لاستخراج الغاز؛ فهو نموذج تتداخل فيه الاستثمارات والتمويلات والاتفاقات التجارية والالتزامات الضريبية، إلى جانب قواعد المنافسة وتدبير الموارد الطبيعية.
وبين اتفاق شراء يمتد لعشر سنوات، وتمويل بقيمة 18 مليون دولار، ومطالبات ضريبية بملايين الدولارات انتهت إلى تسوية معلنة، تظل الحاجة قائمة إلى توضيحات مؤسساتية ووثائق تسمح بفهم شامل للمسار المالي والتجاري للمشروع.
ومن أبرز الأسئلة التي تستحق أجوبة واضحة: ما طبيعة المساطر التي خضعت لها الاتفاقات التجارية؟ وهل جرى تقييم أثرها على المنافسة؟ وما الضمانات المتاحة لتكافؤ الفرص بين المتدخلين؟ وكيف ستنعكس التطورات اللاحقة في ملكية المشروع على التزامات الأطراف ومستقبل استغلال الغاز؟
إن الهدف من هذا التحقيق ليس إصدار أحكام مسبقة أو توجيه اتهامات، وإنما المساهمة في نقاش عمومي مسؤول حول الشفافية والمنافسة والعائد الاقتصادي من استغلال الثروة الغازية الوطنية.
وبذلك تختتم «العبور لكم» هذا الملف، مع التأكيد على أن الإجابة عن الأسئلة المطروحة تظل رهينة بالوثائق الرسمية وتوضيحات الشركات والمؤسسات المعنية، واستعدادها لتقديم المعطيات للرأي العام.